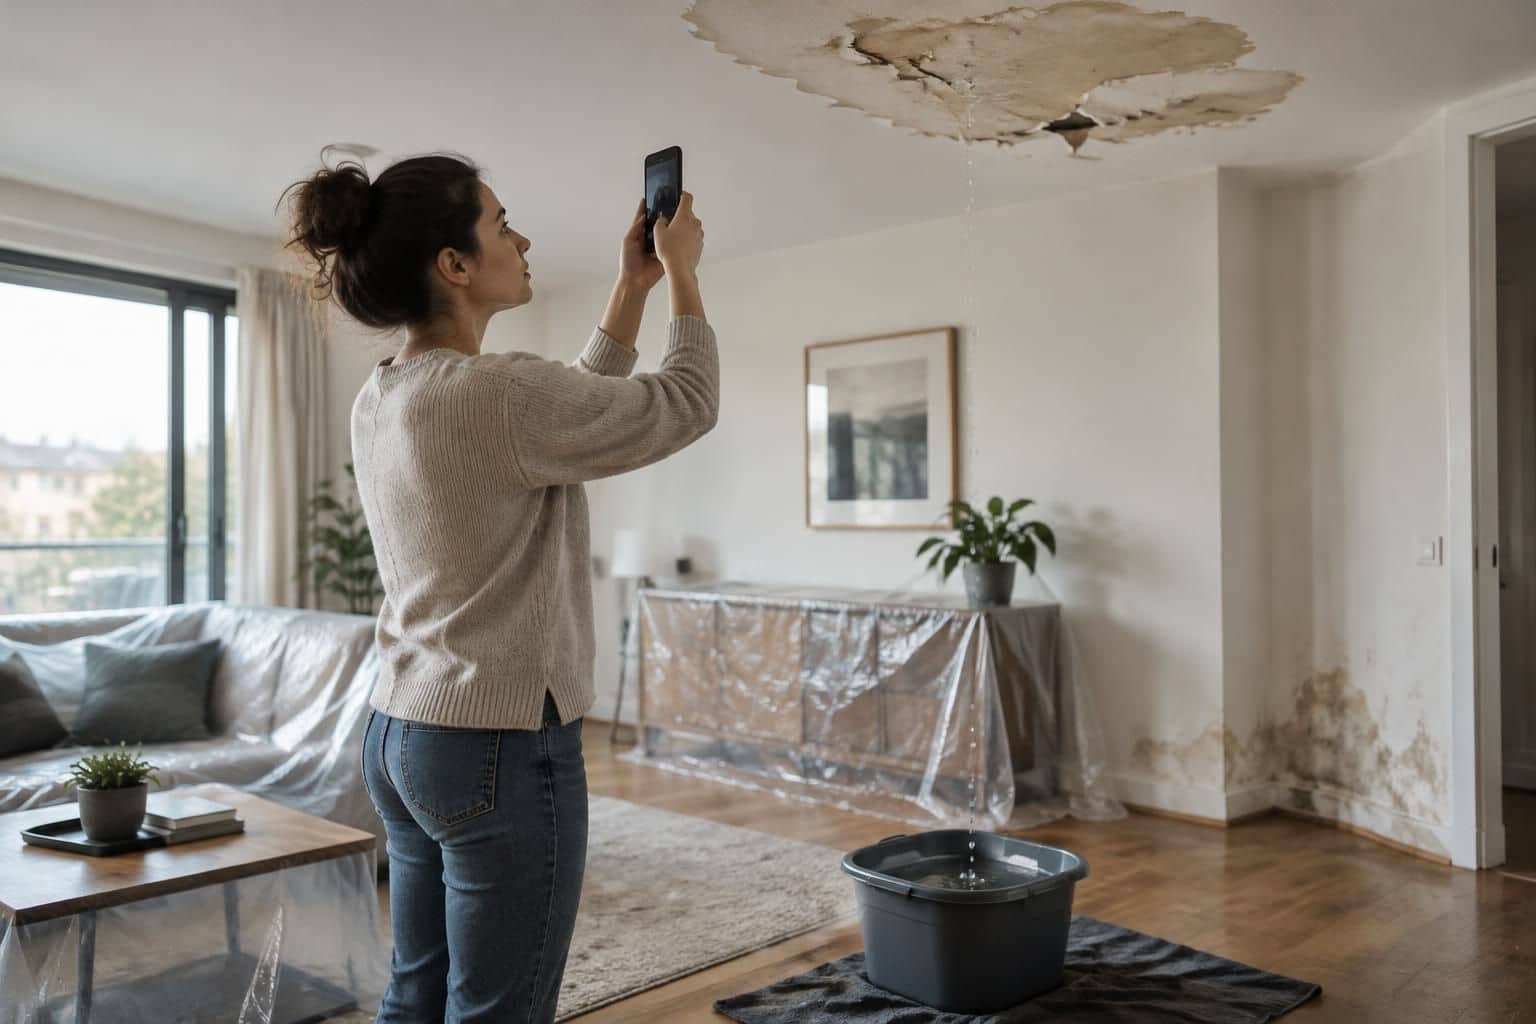
Une auréole apparaît au plafond, puis des gouttes tombent près d’une prise : lorsqu’une fuite semble venir du logement du dessus, les premières démarches doivent avancer en parallèle. Il faut protéger les occupants, limiter l’aggravation des dommages et prévenir l’assureur, sans attendre que toutes les responsabilités soient établies. En France, le délai prévu pour déclarer un dégât des eaux ne peut pas être inférieur à cinq jours ouvrés à compter de sa découverte. Le contrat peut accorder davantage de temps. Le parcours de Claire, locataire dont le salon est touché par un écoulement provenant de l’étage supérieur, permet de distinguer les gestes urgents, les documents utiles et les décisions à prendre pour obtenir la remise en état de son logement.
Fuite d’eau provenant d’un appartement voisin : sécuriser les lieux et identifier l’origine
Limiter le dégât des eaux sans se mettre en danger
Lorsque Claire découvre une flaque sous son plafonnier, son premier réflexe consiste à éloigner ses enfants et à déplacer les objets accessibles. Elle ne touche ni au luminaire mouillé ni aux appareils électriques exposés : la sécurité des personnes passe avant la sauvegarde des biens, même lorsque les dégâts semblent encore modestes.
Si l’eau atteint une installation électrique, coupez l’alimentation depuis un tableau sec et accessible, sans traverser une zone dangereuse. Lorsque cette manœuvre présente un risque, faites intervenir un professionnel ; en présence d’un danger immédiat pour les occupants, contactez les services de secours.
Placez ensuite des récipients sous les écoulements et protégez les meubles qui peuvent l’être sans effort dangereux. Ne percez pas vous-même une poche d’eau au plafond : un revêtement détrempé peut se détacher brutalement et masquer une installation électrique.
Ces gestes constituent des mesures conservatoires, destinées à empêcher l’aggravation du sinistre. Ils ne doivent pas être confondus avec la remise en peinture ou le remplacement d’un parquet, qui nécessitent d’abord de documenter les dommages et de connaître les modalités de prise en charge.
Contacter le voisin et le syndic de copropriété
Claire sonne chez l’occupant du dessus, qui constate un écoulement sous son évier et ferme son arrivée d’eau. Cette intervention semble stopper l’infiltration, mais elle ne suffit pas encore à établir précisément l’origine technique ni la responsabilité du voisin.
Une canalisation commune peut traverser un logement privatif, tandis qu’une fuite visible dans une salle de bains peut provenir d’un équipement différent. La position de la tache ne constitue donc pas, à elle seule, une preuve de responsabilité.
Prévenez rapidement le syndic de copropriété lorsqu’une conduite collective, une gaine technique ou plusieurs appartements paraissent concernés. Si vous êtes locataire, informez également votre bailleur ou son gestionnaire : certains travaux et échanges avec la copropriété relèvent de son intervention.
Le voisin est absent ? Essayez de le joindre et contactez le gardien, le gestionnaire ou le syndic, notamment son service d’urgence lorsqu’il existe. N’entrez jamais de votre propre initiative dans son domicile ; une éventuelle ouverture forcée doit s’inscrire dans un cadre légal adapté à l’urgence.
Faire rechercher la cause et conserver les traces utiles
Quand l’origine reste incertaine, demandez à votre assureur qui doit organiser la recherche de fuite et selon quelles conditions financières. Les règles peuvent dépendre des contrats, du statut des occupants et des conventions applicables entre compagnies ; commander une investigation destructive sans échange préalable peut compliquer le remboursement.
Un plombier peut, par exemple, distinguer un flexible d’alimentation rompu d’un défaut d’étanchéité autour d’une douche. Demandez un compte rendu indiquant l’emplacement du défaut, les constatations réalisées et les mesures prises pour arrêter l’écoulement.
- Photographiez les pièces touchées en vue générale, puis les traces en détail.
- Notez la date de découverte et les heures des principaux appels.
- Conservez les coordonnées des intervenants et leurs factures.
- Gardez les échanges écrits avec le voisin, le bailleur et le gestionnaire.
- Demandez conseil avant de jeter un objet endommagé susceptible d’être examiné.
Les photos servent à montrer l’étendue des atteintes, tandis que le rapport technique aide à comprendre leur cause : ces éléments sont complémentaires. Arrêter l’écoulement et préserver les preuves prépare une déclaration solide, même lorsque l’origine exacte reste à confirmer.
Déclaration de sinistre : prévenir son assurance habitation dans les délais
Déclarer sans attendre le constat amiable ni le rapport du plombier
Claire dispose de photographies, mais le professionnel ne pourra intervenir que deux jours plus tard. Doit-elle attendre son diagnostic ? Non : la déclaration de sinistre peut être faite avec les informations disponibles, puis complétée à mesure que les investigations progressent.
Pour un dégât des eaux relevant d’une assurance habitation française, le délai contractuel de déclaration ne peut pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Vérifiez votre contrat et agissez rapidement, sans confondre cette échéance avec le délai nécessaire pour obtenir tous les justificatifs.
Le compteur ne commence donc pas nécessairement au jour où le tuyau s’est fissuré, date souvent inconnue. Il faut expliquer clairement quand vous avez découvert les premières manifestations et distinguer cette date d’une éventuelle apparition antérieure supposée.
En cas de déclaration tardive, une déchéance de garantie n’est pas automatique : elle suppose notamment une clause contractuelle et que l’assureur établisse un préjudice lié au retard. Elle ne peut pas être opposée lorsque celui-ci résulte d’un cas fortuit ou de force majeure ; mieux vaut néanmoins signaler les faits sans attendre.
Transmettre des informations précises, sans désigner prématurément un responsable
Utilisez le canal prévu par votre compagnie : espace client, application, téléphone, courriel ou courrier. Après un appel, demandez une confirmation écrite et conservez le numéro du dossier, qui facilitera l’envoi des devis, des photographies et des renseignements complémentaires.
Votre signalement doit identifier le contrat, l’adresse touchée, les pièces concernées et les circonstances connues. Précisez votre qualité de locataire ou de propriétaire, l’occupation du logement et l’existence éventuelle d’autres appartements atteints.
Décrivez aussi les mesures prises pour limiter les conséquences : fermeture d’une arrivée d’eau, déplacement du mobilier, intervention d’urgence. Si l’origine est seulement présumée, écrivez « infiltration semblant provenir du logement supérieur » plutôt que d’attribuer une faute non démontrée.
Pour comprendre les postes susceptibles d’être couverts, consultez les conditions de votre contrat et les distinctions présentées sur la couverture d’une multirisque habitation. La garantie des conséquences d’une infiltration ne signifie pas nécessairement que la pièce défectueuse elle-même sera remboursée.
Exemple de déclaration initiale à adapter à votre situation
« Je vous informe avoir découvert le [date], vers [heure], des infiltrations au plafond du salon de mon logement situé [adresse]. Elles semblent provenir de l’appartement voisin situé à l’étage supérieur, dont l’occupant a été prévenu. »
« Les dommages actuellement visibles concernent la peinture du plafond, un mur et un meuble. L’arrivée d’eau du logement supérieur a été fermée, et une recherche de l’origine doit être organisée ; vous trouverez les premières photographies jointes. »
« Merci de m’indiquer les justificatifs complémentaires nécessaires, les modalités d’intervention et les précautions à respecter avant toute remise en état. Je vous transmettrai le constat amiable et le rapport technique dès qu’ils seront disponibles. »
Cette formulation reste factuelle et ne promet pas un diagnostic encore inconnu. Si de nouvelles traces apparaissent ensuite, informez le gestionnaire du dossier avec des clichés datés : une déclaration rapide ouvre la procédure, tandis que les compléments permettent d’en préciser l’étendue.
Constat amiable de dégât des eaux : le remplir avec le voisin et réunir les preuves
À quoi sert le constat entre occupants concernés ?
Le constat amiable rassemble dans un document commun l’identité des parties, leurs assureurs, les circonstances observées et les biens atteints. Il aide les gestionnaires à rapprocher les dossiers, particulièrement lorsque deux logements ou des parties communes sont concernés.
Ce formulaire est très utile, mais il n’est pas une condition légale universelle pour effectuer votre signalement. Si votre interlocuteur tarde à répondre, vous pouvez transmettre votre propre description des faits et préciser que le document partagé sera envoyé ultérieurement.
Dans l’exemple de Claire, l’occupant du dessus accepte de remplir le formulaire après l’intervention du plombier. Chacun renseigne sa qualité, ses coordonnées et les références de son contrat, puis vérifie que l’adresse et la localisation des pièces touchées sont exactes.
Une signature ne doit pas être traitée comme un simple geste de courtoisie : elle porte sur les informations figurant dans le document. Relisez toutes les mentions, formulez vos réserves avant de signer et conservez une copie identique à celle transmise.
Décrire les faits sans transformer une hypothèse en certitude
Si le rapport établit la rupture d’un flexible sous l’évier, cette précision peut être reportée. En revanche, en l’absence de diagnostic, indiquez que la provenance reste à confirmer et décrivez les observations matérielles : emplacement des traces, écoulement constaté, arrêt apparent après fermeture d’une vanne.
Évitez d’inscrire « négligence du voisin » simplement parce que l’eau vient d’en haut. La qualification de la cause, les obligations d’entretien et les droits des différentes parties demandent une analyse distincte des constatations visibles.
Un croquis peut aider à situer une cuisine au-dessus d’un salon ou une colonne technique entre deux appartements. Lorsque plusieurs occupants sont touchés, demandez aux assureurs ou au gestionnaire comment organiser les formulaires afin d’éviter des versions contradictoires.
Si le voisin refuse de signer ou reste injoignable, mentionnez-le dans votre envoi sans engager de conflit. Adressez vos propres pièces à votre compagnie et gardez la preuve de vos tentatives de contact : l’absence de coopération ne doit pas bloquer votre dossier.
Organiser les justificatifs pour chaque dommage déclaré
Claire constitue un dossier séparant les documents techniques, les échanges et les preuves de valeur des biens. Cette organisation permet de relier chaque demande à une pièce identifiable, au lieu d’envoyer une série de photographies sans indication.
| Élément concerné | Justificatifs utiles | Utilité pour le dossier |
|---|---|---|
| Plafond et peinture | Photos d’ensemble, détails, devis descriptif | Délimiter les surfaces et les travaux nécessaires |
| Meuble endommagé | Facture, photos, référence du modèle | Établir la propriété, l’ancienneté et la valeur |
| Appareil électrique | Preuve d’achat et diagnostic professionnel | Évaluer la possibilité de réparation |
| Intervention urgente | Facture détaillée et compte rendu | Justifier les mesures conservatoires |
| Hébergement temporaire | Accord de prise en charge et factures | Examiner les frais selon les garanties |
Vous n’avez plus la facture d’un meuble ? Recherchez une confirmation de commande, un duplicata auprès du vendeur, un relevé de paiement ou d’anciennes photographies ; leur portée sera appréciée avec les autres éléments disponibles.
Ne remettez pas en service un appareil mouillé pour prouver qu’il ne fonctionne plus. Documentez son état et sollicitez un avis professionnel, car un dossier convaincant repose sur des preuves cohérentes, pas sur des manipulations risquées ni sur des accusations.
Responsabilité du voisin, propriétaire et copropriété : comprendre qui intervient
Distinguer la cause de la fuite et la réparation des dommages
Deux questions se superposent souvent : qui doit faire cesser la fuite d’eau, et qui prend en charge ses conséquences ? La première concerne l’équipement ou la canalisation défectueuse ; la seconde porte sur les plafonds, revêtements, meubles et frais éventuellement couverts.
Ces dépenses ne relèvent pas nécessairement du même contrat ni de la même personne. Une garantie peut couvrir la remise en état d’un mur sans financer le remplacement du joint à l’origine de l’écoulement, selon les stipulations applicables.
Dans le cas de Claire, la réparation du raccord sous l’évier est traitée séparément de la réfection du salon. Cette distinction évite d’exiger d’un seul interlocuteur une prise en charge globale qu’il n’a peut-être pas à assurer.
L’arrêt de la cause doit être organisé rapidement, sans attendre le règlement définitif de l’indemnisation. À l’inverse, l’urgence de cette intervention ne permet pas de présumer que tous les travaux de finition seront automatiquement remboursés.
Identifier les obligations du locataire, du bailleur et de l’immeuble
La responsabilité du voisin ne découle pas automatiquement de la localisation du point de départ. Il faut notamment examiner la nature de l’installation, son usage, l’entretien attendu, une éventuelle vétusté et les règles applicables à la situation.
Dans un logement loué, certaines opérations d’entretien courant et réparations locatives incombent à l’occupant, sous réserve des exceptions légales. Une défaillance liée à la vétusté ou à un équipement relevant du propriétaire appelle une analyse différente, appuyée sur les constatations techniques.
Lorsque la conduite appartient aux parties communes, le syndicat des copropriétaires, représenté par le syndic, devient un interlocuteur central. Le règlement de copropriété et les investigations permettent de déterminer le caractère commun ou privatif d’un élément : son passage à l’intérieur d’un appartement ne suffit pas toujours à trancher.
Pour mieux distinguer la protection de ses propres biens des conséquences causées à autrui, les explications sur la responsabilité civile liée au logement apportent un éclairage utile. Elles ne remplacent toutefois ni la lecture du contrat ni l’analyse de la cause précise.
Pourquoi votre propre assureur peut gérer votre dossier
Des conventions entre assureurs, notamment la convention IRSI lorsque ses conditions sont réunies, organisent la gestion de certains sinistres dans les immeubles. Elles peuvent déterminer quel organisme pilote l’évaluation et les échanges, sans vous obliger à reconstituer vous-même tous les recours possibles.
Il est donc normal que votre assurance habitation instruise votre demande alors que vous n’avez causé aucun écoulement. Cela ne signifie ni que vous reconnaissez une faute ni que la responsabilité finale des autres intervenants est déjà écartée.
Demandez au gestionnaire d’identifier clairement qui organise la recherche de fuite, qui examine vos biens et à qui adresser les devis immobiliers. Cette répartition est particulièrement importante lorsque se croisent les contrats de l’occupant, du propriétaire non occupant et de la copropriété.
Claire obtient ainsi un interlocuteur pour son mobilier, tandis que son bailleur suit la remise en état des éléments relevant de son patrimoine. Comprendre le rôle de chacun évite les renvois de dossier et permet de concentrer les échanges sur les décisions encore nécessaires.
Indemnisation et réparation des dommages : suivre l’expertise et contester si nécessaire
Préparer l’évaluation sans masquer les traces
L’assureur peut apprécier les atteintes sur photographies, demander des devis ou missionner un expert. Avant la visite ou l’examen à distance, rassemblez votre inventaire, les preuves d’achat, les rapports techniques et les devis déjà obtenus.
Montrez les conséquences moins visibles : porte gonflée, parquet soulevé, odeur persistante ou humidité dans un placard. Une peinture cloquée est facile à photographier, mais elle ne décrit pas nécessairement l’ensemble des travaux indispensables au retour à un état satisfaisant.
Claire signale ainsi que le bas d’un meuble a absorbé l’eau, alors que sa façade paraît intacte. Elle ne réclame pas son remplacement par principe : elle demande que sa réparabilité et son état réel soient examinés.
Attendez les instructions de l’assureur avant les travaux définitifs, sauf nécessité de sécurité ou mesure conservatoire. Si une intervention ne peut pas être différée, documentez l’état initial, la raison de l’urgence et les prestations réalisées.
Comprendre le calcul proposé et organiser le séchage
Le montant versé dépend des garanties, des plafonds, des exclusions, de la franchise et des modalités d’évaluation. Une décote pour vétusté peut être appliquée ; certains contrats prévoient un complément sur présentation des factures, sous conditions et dans un délai déterminé.
Demandez un décompte distinguant la valeur retenue, les déductions et les sommes éventuellement différées. La présence d’un tiers potentiellement responsable ne fait pas disparaître mécaniquement toute franchise : son traitement et les recours doivent être clarifiés avec votre interlocuteur.
Avant de repeindre, assurez-vous que la cause est supprimée et que les supports sont suffisamment secs. Recouvrir trop tôt une paroi humide risque d’entraîner cloques, moisissures et nouveaux frais ; un professionnel peut recommander des mesures d’humidité ou un dispositif d’assèchement adapté.
Faites préciser par écrit la prise en charge d’un déshumidificateur, de sa location et d’une éventuelle surconsommation électrique. Si le logement devient inhabitable, contactez l’assistance avant d’engager un hébergement coûteux, lorsque la situation permet cet échange préalable.
Réagir à une offre insuffisante ou à un refus de garantie
Une proposition vous semble trop basse ? Comparez-la à un devis détaillé poste par poste : préparation des supports, traitement nécessaire, surfaces concernées et finitions. Une contestation chiffrée permet un échange plus utile qu’une demande générale d’augmentation.
En cas de refus, demandez une décision écrite exposant les motifs et les clauses invoquées. Les démarches présentées pour un sinistre refusé après déclaration peuvent aider à structurer votre réclamation et à identifier les pièces manquantes.
Commencez par le gestionnaire, puis saisissez le service réclamations selon la procédure contractuelle. Si le différend persiste, le médiateur compétent peut être sollicité lorsque ses conditions de recevabilité sont réunies ; une protection juridique peut également vous accompagner.
Une contre-expertise peut être envisagée en cas de désaccord technique, mais vérifiez son coût et sa couverture avant de la commander. Conservez enfin toutes les factures et signalez rapidement les aggravations découvertes pendant le chantier : la remise en état doit répondre aux dommages établis, pas seulement effacer les traces les plus visibles.
Faut-il déclarer le dégât des eaux si le voisin propose de tout payer ?
Il est prudent de prévenir votre assureur dans le délai contractuel. Un accord verbal peut devenir insuffisant si des dommages cachés apparaissent, si le montant augmente ou si le voisin conteste ensuite la cause. Demandez les conséquences d’un éventuel règlement direct avant de l’accepter.
Peut-on déclarer le sinistre sans constat amiable signé ?
Oui. Transmettez votre description des faits, vos photographies et les coordonnées des personnes concernées. Précisez que le constat reste à compléter ou que le voisin refuse de le signer, sans retarder votre déclaration.
Qui doit payer la recherche de fuite dans l’appartement voisin ?
La prise en charge dépend notamment des contrats, du lieu des investigations, du statut des occupants et des conventions applicables entre assureurs. Demandez à votre compagnie et au syndic, s’il est concerné, qui organise l’intervention et règle la facture avant de la commander, sauf urgence indispensable.
Peut-on repeindre dès que l’eau ne coule plus ?
Non, l’arrêt de l’écoulement ne garantit pas que le support soit sec. Faites confirmer que la cause est supprimée, documentez les dégâts et obtenez les instructions de votre assureur avant les travaux définitifs. Un séchage insuffisant peut provoquer de nouvelles dégradations.
Que faire si les infiltrations recommencent après une première réparation ?
Prenez de nouvelles photographies, notez la date de réapparition et prévenez immédiatement les interlocuteurs concernés. Informez votre assureur en rappelant la référence du dossier : il vous indiquera si la reprise relève du sinistre existant ou nécessite une nouvelle déclaration.