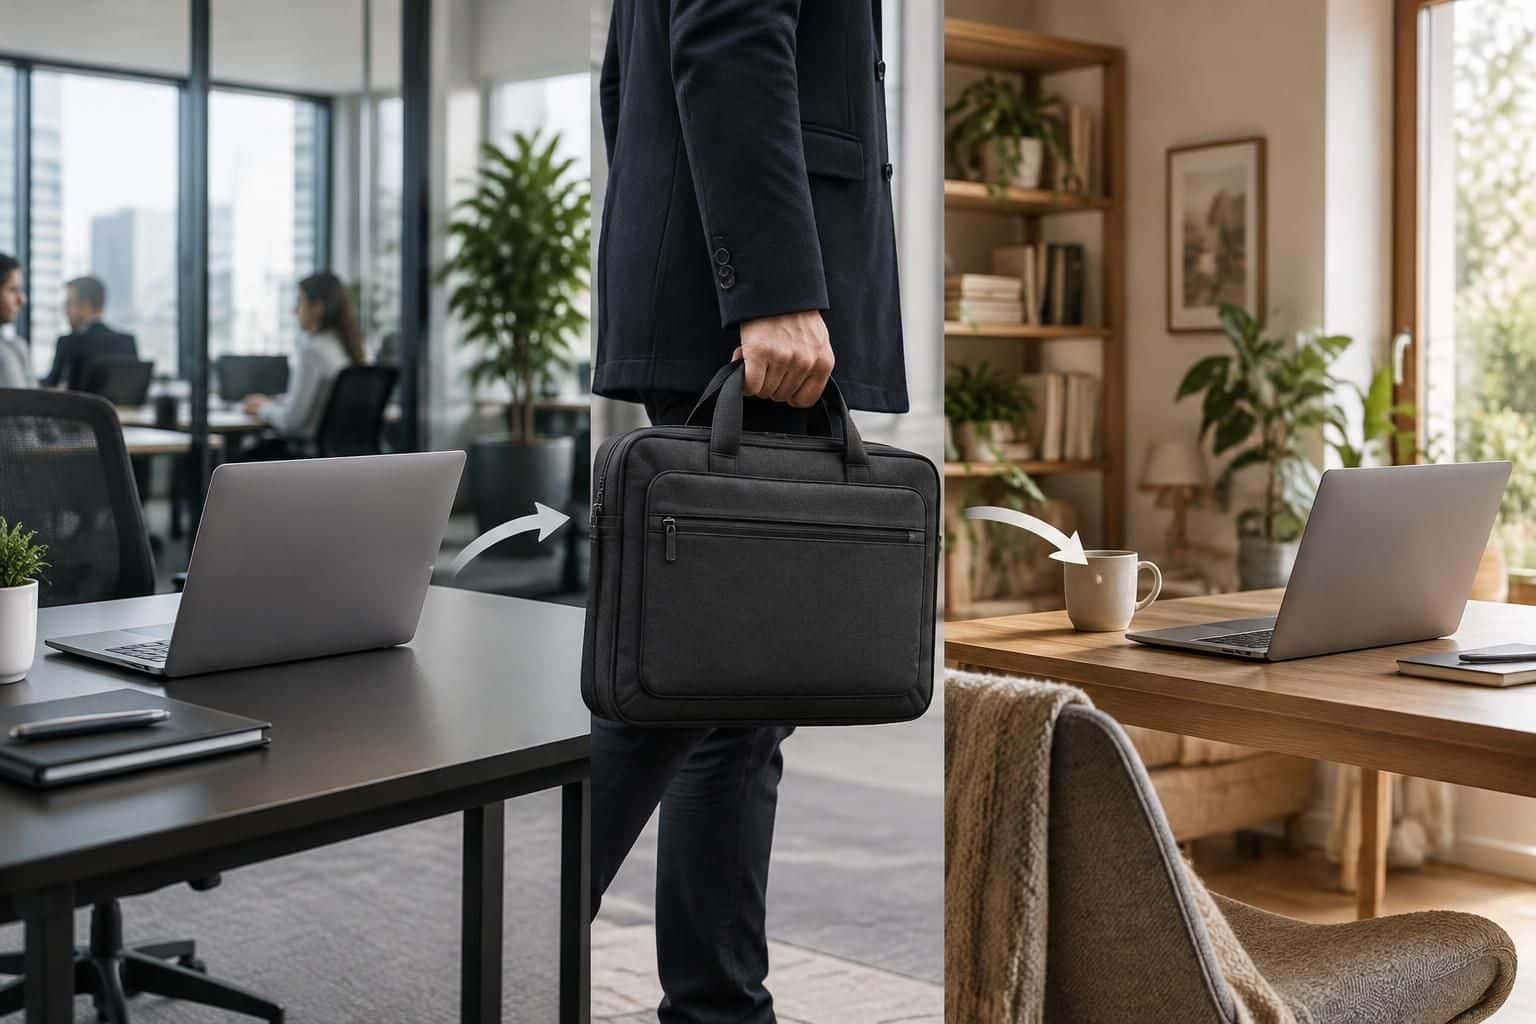
Un ordinateur quitte les locaux de l’entreprise le vendredi, rejoint une table de travail à domicile, puis repart chez un client le lundi. Ce fonctionnement hybride soulève une question très concrète : quelle assurance intervient lorsque l’appareil est endommagé ou volé entre deux lieux de travail ?
La réponse dépend du propriétaire de l’équipement, des circonstances du sinistre et du périmètre prévu au contrat. Une protection valable dans les bureaux ne suit pas nécessairement le salarié chez lui ; inversement, une assurance habitation ne couvre pas automatiquement les biens confiés par l’employeur.
Pour organiser cette protection, prenons le cas de Camille, consultante à la tête d’une petite société. Son équipe utilise des ordinateurs portables alternativement sur site et en télétravail, avec quelques journées en espace partagé : trois situations proches dans la pratique, mais parfois très différentes pour l’assureur.
Assurance du matériel informatique : identifier les biens et les responsabilités entre bureau et domicile
Matériel fourni par l’employeur : vérifier le contrat de l’entreprise
Lorsqu’un salarié utilise un ordinateur appartenant à son employeur, la première vérification porte sur l’assurance souscrite par l’entreprise. Celle-ci doit identifier les biens confiés et préciser les conditions dans lesquelles ils restent garantis hors des locaux, notamment pendant les périodes de télétravail.
La présence d’un appareil dans un logement ne le transforme pas en bien personnel. L’assurance habitation du salarié ne remplace donc pas automatiquement la protection organisée par l’employeur, même si un incendie ou une fuite d’eau touche simultanément les meubles du foyer et l’ordinateur professionnel.
Camille découvre ainsi que son contrat décrit précisément les équipements installés à son adresse professionnelle, mais reste silencieux sur ceux emportés chez les collaborateurs. Elle demande une confirmation écrite, puis un avenant lorsque cela est nécessaire : une habitude de travail connue du dirigeant ne suffit pas à étendre une garantie.
Ordinateur personnel utilisé pour travailler : encadrer les usages
La situation change lorsqu’un collaborateur travaille avec son propre ordinateur, selon une organisation souvent appelée BYOD. Il faut alors distinguer la propriété de la machine, son utilisation professionnelle autorisée et les règles internes concernant l’entretien, les réparations et les incidents.
Le contrat habitation peut prévoir des restrictions pour les biens utilisés professionnellement, tandis que celui de l’entreprise peut exclure les appareils appartenant aux salariés. Un accord d’utilisation ne crée pas, à lui seul, une couverture d’assurance : les deux contrats doivent être examinés et les responsabilités clarifiées par écrit.
Pour une personne indépendante, la frontière est différente, mais le besoin de précision demeure. Un portable acheté personnellement puis affecté à l’activité doit être déclaré conformément aux exigences du contrat ; la facture, l’identité du propriétaire et les justificatifs d’affectation permettent de documenter la situation.
Inventorier les équipements professionnels réellement exposés
Un inventaire utile ne se limite pas à compter les ordinateurs. Il décrit aussi les écrans externes, stations d’accueil, téléphones, tablettes, supports de stockage et accessoires coûteux, en distinguant ce qui reste sur place de ce qui circule entre bureau et domicile.
- Relever la marque, le modèle, le numéro de série et la date d’achat de chaque appareil.
- Conserver les factures et préciser la valeur retenue pour l’assurance.
- Identifier le propriétaire, l’utilisateur habituel et les lieux d’utilisation.
- Signaler les biens loués, financés ou confiés par un client.
- Mettre à jour l’inventaire après chaque acquisition ou remplacement important.
Une configuration de type Lenovo IdeaPad avec 16 Go de mémoire et un SSD de 512 Go doit, par exemple, être identifiée par sa référence exacte plutôt que par la seule mention « ordinateur portable ». Les accessoires achetés séparément, dont le chargeur, doivent également être recensés si leur prise en charge est souhaitée.
Cette démarche facilite la déclaration initiale et évite de rechercher des preuves après un cambriolage. Un audit des contrats d’assurance professionnelle aide à rapprocher l’inventaire des garanties existantes, notamment lorsque plusieurs polices se superposent.
La bonne protection commence par une correspondance claire entre chaque bien, son propriétaire et ses usages réels.
Garantie à domicile et couverture nomade : protéger chaque lieu d’utilisation
Vérifier les limites de l’assurance multirisque professionnelle
Une assurance multirisque professionnelle peut réunir plusieurs protections : dommages aux locaux, biens mobiliers, responsabilité et garanties complémentaires. Toutefois, son intitulé ne permet pas de connaître l’étendue exacte de la couverture des appareils transportés quotidiennement.
Certains contrats assurent principalement les biens situés à l’adresse déclarée. D’autres prévoient une extension hors des locaux, avec un plafond spécifique, une durée maximale de déplacement ou une liste de circonstances couvertes : il faut donc lire les conditions particulières avec les conditions générales.
Camille demande notamment si les domiciles de ses salariés sont considérés comme des lieux autorisés et si leur déclaration individuelle est requise. Cette vérification évite qu’un changement d’organisation, comme deux journées hebdomadaires à distance, laisse subsister un décalage entre la pratique et le risque décrit à l’assureur.
Articuler assurance habitation et garantie à domicile
La garantie à domicile doit préciser les événements pris en charge et les biens concernés. Un incendie, une infiltration ou un dommage électrique peuvent relever de dispositions différentes, avec leurs propres exclusions et conditions d’indemnisation.
Le salarié a intérêt à informer son assureur habitation de son activité à distance et à demander si une démarche particulière est nécessaire. Les modalités varient selon l’usage du logement, la présence de marchandises, l’accueil de clients ou l’aménagement d’un espace exclusivement professionnel.
Une attestation de télétravail ne prouve pas nécessairement que le portable de l’employeur est assuré contre la casse. Pour distinguer ces sujets, il est utile d’examiner les conditions de couverture du télétravail à domicile, puis d’obtenir une réponse portant sur le cas concret.
Si une fuite endommage à la fois le bureau personnel du collaborateur et l’écran de l’entreprise, plusieurs contrats peuvent être concernés. Chaque intéressé signale alors les dommages à son assureur, sans présumer de la responsabilité finale ni attendre que les compagnies aient réglé leurs éventuels recours.
Étendre la protection aux trajets, clients et espaces partagés
La couverture nomade doit suivre les déplacements réellement effectués. Une garantie valable au domicile ne signifie pas automatiquement que l’appareil est protégé dans un train, une voiture, un hôtel ou un espace de coworking.
| Situation | Point à vérifier | Restriction possible |
|---|---|---|
| Travail au domicile | Biens confiés et lieux autorisés | Plafond hors des locaux inférieur au capital principal |
| Transport quotidien | Dommages pendant le trajet | Conditions d’emballage ou de surveillance |
| Coworking | Vol et utilisation chez un tiers | Exclusion du vol sans effraction |
| Véhicule stationné | Garantie spécifique dans le véhicule | Horaires, visibilité du bien et fermeture imposée |
| Mission à l’étranger | Territorialité et durée | Pays exclus ou séjour limité |
Une collaboratrice de Camille emporte son portable en mission à Bruxelles. Même si le contrat couvre les déplacements en France, cette extension territoriale doit être confirmée ; l’assistance, la livraison d’un appareil de remplacement et les frais de retour peuvent également suivre des règles distinctes.
Il faut enfin vérifier les périodes pendant lesquelles l’équipement reste assuré : utilisation active, transport, stockage temporaire ou nuit passée hors du bureau. La continuité géographique doit s’accompagner d’une continuité dans le temps.
Vol, casse et panne : comparer les garanties sans confondre les risques
Distinguer dommages accidentels, panne et usure
Une tasse renversée sur un clavier, une chute dans l’escalier et une carte mère défaillante produisent parfois le même résultat : un ordinateur inutilisable. Pour l’assurance, ces événements peuvent pourtant relever de garanties différentes, voire être exclus.
Les dommages accidentels concernent généralement un événement soudain répondant à la définition contractuelle. Une panne interne peut nécessiter une option spécifique, tandis que l’usure, le vieillissement de la batterie, l’entretien insuffisant ou un défaut déjà connu sont souvent traités autrement.
La garantie commerciale du fabricant et l’assurance matériel informatique ne sont pas interchangeables. La première répond aux engagements du vendeur ou du constructeur ; la seconde indemnise les événements prévus au contrat, selon ses franchises et plafonds.
Camille compare donc des scénarios précis plutôt que des noms de formules. « Le portable tombe du bureau chez un salarié » appelle une réponse différente de « il ne démarre plus après quatre années d’utilisation », même lorsque les deux incidents interrompent une mission urgente.
Comprendre les conditions de la protection contre le vol
Une protection contre le vol peut exiger une effraction, une agression ou d’autres circonstances définies. La disparition d’un ordinateur posé dans un espace partagé n’est pas nécessairement couverte par une garantie limitée au cambriolage d’un local fermé.
La perte et l’oubli constituent également des situations distinctes. Un consultant qui descend du train sans son sac ne doit pas supposer qu’une assurance couvrant le vol remboursera automatiquement l’appareil : une extension spécifique peut être nécessaire, lorsqu’elle est proposée.
Dans un véhicule, les exigences peuvent être particulièrement strictes. L’assureur peut imposer un rangement hors de vue, un compartiment verrouillé, une effraction constatée ou certaines plages horaires ; ces conditions doivent être compatibles avec les déplacements de l’équipe.
Une lecture attentive des garanties contre le vol et le vandalisme permet de distinguer la sécurité des locaux de celle des appareils emportés. Les mesures exigées au bureau ne répondent pas toujours aux risques rencontrés dans un café ou une salle de réunion.
Calculer l’indemnisation réellement attendue
Le prix de la cotisation ne suffit pas pour comparer deux offres. Il faut examiner le plafond par appareil, la limite par événement, le montant annuel disponible et l’éventuel sous-plafond applicable aux biens utilisés hors des locaux.
Prenons un exemple purement illustratif : un ordinateur déclaré pour 1 500 euros subit une décote contractuelle de 20 %, puis une franchise de 150 euros. Si ce mode de calcul est bien celui du contrat et qu’aucune autre limite ne s’applique, l’indemnité atteint 1 050 euros, pas le prix d’achat initial.
Une formule annonçant le remplacement à neuf peut elle-même prévoir des conditions d’ancienneté, de remplacement effectif ou de justificatifs. Il faut aussi connaître le traitement de la TVA récupérable, des accessoires et du coût de réinstallation des logiciels.
Enfin, un plafond suffisant pour un portable ne protège pas nécessairement dix machines volées ensemble dans un bureau. La qualité d’une offre se mesure à son fonctionnement dans un sinistre plausible, pas à son intitulé commercial.
Protéger les équipements et les données pour limiter l’interruption d’activité
Organiser la sécurité physique du matériel informatique professionnel
Assurer le matériel informatique professionnel ne dispense pas d’en réduire l’exposition. Une housse adaptée, un sac renforcé et une organisation stable du poste de travail limitent les chocs ordinaires, tandis qu’un rangement fermé réduit les occasions de disparition.
Chez Camille, chaque salarié dispose d’une procédure simple : ne pas laisser l’ordinateur visible dans une voiture, éviter les boissons près du clavier et emporter le sac lors d’une interruption dans un lieu public. Ces habitudes sont plus efficaces qu’une consigne générale demandant simplement de « faire attention ».
Un câble antivol peut être utile dans certains espaces, sans constituer une protection absolue. Il faut surtout appliquer les mesures requises au contrat, car le non-respect d’une condition de sécurité peut avoir des conséquences sur l’indemnisation selon les clauses applicables.
Les accessoires électriques méritent aussi une vérification. Un port USB-C ne garantit pas à lui seul qu’un chargeur de téléphone convient à un ordinateur : puissance, protocole de charge, câble et recommandations du fabricant doivent être compatibles pour éviter les usages inadaptés.
Séparer assurance des appareils et protection des informations
Le remboursement d’un portable ne restaure pas automatiquement les fichiers qu’il contenait. La couverture des dommages matériels, la récupération des données et l’assurance cyber répondent à des besoins distincts, même lorsqu’ils sont réunis dans une offre plus large.
Le chiffrement du disque, l’authentification multifacteur, les mises à jour et la limitation des droits d’administration réduisent les conséquences d’un incident. La séparation des comptes professionnels et personnels facilite également la maîtrise des accès et évite que des proches utilisent involontairement des applications sensibles.
Les sauvegardes doivent être régulières, protégées et testées. Une copie constamment accessible depuis l’ordinateur peut être touchée par la même attaque ; conserver une version isolée ou bénéficiant de protections adaptées aide à reconstruire un environnement de travail fiable.
Un jour, le portable d’une salariée de Camille devient inutilisable après un dégât des eaux. Le remplacement règle la question matérielle, mais c’est la sauvegarde vérifiée la semaine précédente qui permet de retrouver les documents : les deux dispositifs remplissent des fonctions complémentaires.
Prévoir un appareil de secours et les frais supplémentaires
La durée d’indisponibilité peut coûter davantage que la réparation. Une agence qui doit livrer un projet le lendemain ne peut pas toujours attendre une expertise, l’accord de prise en charge puis la réception d’un nouvel ordinateur.
Un appareil de réserve, préparé avec les outils essentiels, réduit cette dépendance. Il faut aussi conserver une procédure de restauration, les contacts du support et un moyen sécurisé de retrouver les licences ou les paramètres nécessaires.
Les garanties de location temporaire, de frais supplémentaires et de pertes d’exploitation doivent être examinées séparément. Leur déclenchement dépend des événements assurés, des délais et des justificatifs ; un simple arrêt de travail ne suffit pas nécessairement à ouvrir droit à indemnisation.
Pour apprécier cet enjeu, les principes de protection contre les pertes d’exploitation après un sinistre complètent utilement l’analyse du parc informatique. Une interruption liée à une cyberattaque peut demander une couverture différente de celle applicable à un incendie.
La continuité repose sur trois moyens complémentaires : prévenir, restaurer rapidement et financer les conséquences assurées.
Déclarer un sinistre informatique et faire évoluer son assurance avec le travail hybride
Agir immédiatement sans aggraver les dommages
Après un incident, la priorité consiste à protéger les personnes puis à limiter l’aggravation des dégâts. Un appareil mouillé ne doit pas être redémarré pour vérifier s’il fonctionne ; les consignes du service informatique ou d’un réparateur compétent permettent d’éviter une manipulation dommageable.
En cas de vol, le collaborateur prévient rapidement l’entreprise, qui peut révoquer les sessions, bloquer certains accès et utiliser ses outils de gestion à distance. Les opérations de localisation ou d’effacement doivent suivre les procédures autorisées, tout en préservant les éléments utiles à l’enquête.
La disparition d’un ordinateur peut aussi entraîner une violation de données personnelles. L’organisme doit évaluer le risque, documenter l’incident et, lorsque les conditions réglementaires sont réunies, notifier la CNIL dans les 72 heures après en avoir pris connaissance ; cette démarche est distincte de la déclaration d’assurance.
Constituer un dossier précis pour l’assureur
La déclaration doit décrire les faits avec exactitude : date, lieu, circonstances, utilisateur et références du bien concerné. Photographies, factures, numéro de série, devis et témoignages éventuels aident à établir l’étendue des dommages, sans remplacer les pièces expressément demandées.
En cas de vol, le dépôt de plainte doit intervenir rapidement et son justificatif être transmis selon les exigences du contrat. Une simple perte ne doit pas être présentée comme un vol : la qualification déclarée doit correspondre aux circonstances réellement constatées.
Pour les contrats relevant du droit français, le délai contractuel de déclaration ne peut en principe être inférieur à cinq jours ouvrés, ou deux jours ouvrés pour le vol, à compter de la connaissance du sinistre. Certains événements relèvent de règles particulières ; il reste donc préférable de prévenir l’assureur sans attendre.
Les biens endommagés doivent être conservés lorsque cela peut être fait sans danger, jusqu’aux instructions de l’assureur. Avant une réparation importante ou un remplacement définitif, demander son accord permet d’éviter une discussion sur l’expertise ou le montant engagé.
Camille centralise ces démarches au lieu de laisser chaque salarié contacter plusieurs interlocuteurs. L’entreprise garde ainsi une chronologie cohérente et peut transmettre les compléments demandés sans multiplier les versions d’un même événement.
Réviser le contrat lors des changements d’organisation
Une assurance adaptée aujourd’hui peut devenir insuffisante après quelques recrutements. La valeur totale du parc augmente, les adresses de travail changent et les missions internationales deviennent plus fréquentes : ces évolutions peuvent modifier l’appréciation du risque.
La revue doit porter sur les capitaux, les plafonds hors des locaux, les nouveaux utilisateurs et les conditions de sécurité. Il faut aussi vérifier les obligations de déclaration prévues au contrat lorsque les circonstances initialement déclarées évoluent.
Camille organise désormais un contrôle lors des achats importants et des modifications du télétravail. Elle rapproche le registre des appareils des contrats en vigueur, puis fait confirmer les adaptations nécessaires plutôt que d’attendre le renouvellement suivant.
Un changement de statut mérite également une attention particulière : le salarié qui devient consultant indépendant ne bénéficie plus nécessairement du dispositif de son ancien employeur. La responsabilité civile professionnelle couvre certains dommages causés à autrui, mais ne remplace pas l’assurance de son propre ordinateur.
Enfin, les retours d’incidents servent à ajuster l’organisation : remplacer un sac inadapté, revoir les déplacements ou renforcer les sauvegardes. Un contrat suivi et une procédure connue de tous rendent la protection utilisable au moment où elle devient nécessaire.
Questions fréquentes sur l’assurance informatique entre bureau et domicile
L’assurance habitation couvre-t-elle l’ordinateur fourni par mon employeur ?
Pas automatiquement. Le matériel appartenant à l’employeur peut être exclu ou couvert sous conditions particulières. Il faut vérifier le contrat habitation et celui de l’entreprise, en demandant une confirmation écrite sur les biens confiés utilisés en télétravail.
Une couverture nomade protège-t-elle un ordinateur oublié dans un train ?
Pas nécessairement. La perte, l’oubli et le vol sont des événements distincts. Une couverture nomade étend les lieux d’assurance, mais seuls les événements expressément garantis ouvrent droit à une prise en charge.
La panne d’un ordinateur professionnel est-elle toujours assurée ?
Non. La panne interne peut nécessiter une garantie spécifique. L’usure, le vieillissement de la batterie ou certains défauts peuvent être exclus ou relever d’une garantie du vendeur ou du fabricant.
Comment assurer un ordinateur utilisé au bureau, chez soi et chez un client ?
Il faut déclarer les usages et vérifier les extensions hors des locaux, les lieux autorisés, le transport, la territorialité et les plafonds. Le contrat doit aussi couvrir les événements recherchés, comme la casse accidentelle ou certaines formes de vol.
Le remboursement de l’ordinateur inclut-il les fichiers et les revenus perdus ?
Pas automatiquement. La récupération des données, les frais supplémentaires et les pertes d’exploitation nécessitent des garanties adaptées, avec leurs propres conditions de déclenchement. Des sauvegardes testées et un appareil de secours restent essentiels.